תכנון פיננסי למשפחות
לקבל החלטות טובות יותר על הכסף שלכם.
אני אלישב רבינוביץ, מתכנן פיננסי עצמאי. נרכז את החסכונות, ההשקעות, הפנסיה, הביטוחים, ההלוואות והנכסים לתמונה אחת, נטפל במה שדורש תשומת לב ונבנה תוכנית ברורה לשנים הבאות.
ואז אני נשאר איתכם כדי שהתוכנית לא תישאר על הנייר.
מה יוצא מהתהליך?
תמונה אחת, סדר עדיפויות ותוכנית שאפשר לעבוד איתה.
תמונה מלאה
כל הנכסים, ההתחייבויות, ההכנסות, הביטוחים והחסכונות מרוכזים במקום אחד.
סדר עדיפויות
מגדירים מה חשוב בשנים הקרובות ואיפה כדאי לרכז זמן וכסף.
החלטות שמבינים
רואים את האפשרויות, את המחירים ואת הסיכונים ומבינים למה בחרנו בדרך מסוימת.
תוכנית שאפשר לבצע
יוצאים עם צעדים מסודרים ויודעים מה לבדוק, למי לפנות ובאיזה סדר להתקדם.
נעים להכיר, אני אלישב
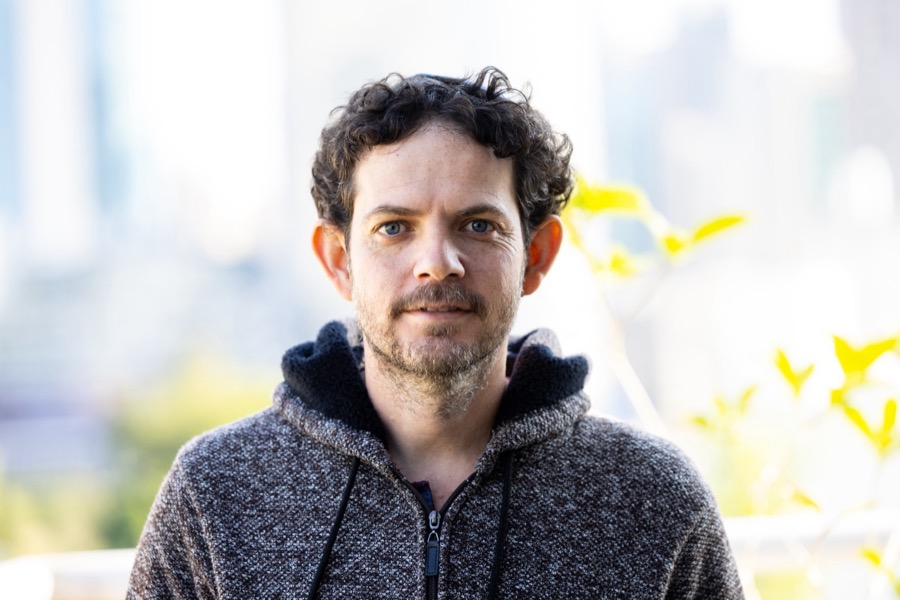
כסף הוא מספרים. הוא גם אנשים, משפחה והחלטות על החיים עצמם. שם אני נכנס לתמונה.
אני מתכנן פיננסי עצמאי. העבודה שלי נמצאת בחיבור שבין מספרים למילים. תוכנית טובה דורשת היכרות עמוקה עם פנסיה, השקעות, ביטוחים, ריביות, מיסוי, נדל״ן ותזרים. היא דורשת גם הקשבה לאנשים שמאחורי המספרים: למה שחשוב למשפחה, למה שמטריד אותה ולחיים שהיא רוצה לבנות. בפגישות אני עובר על הפרטים הקטנים, מסביר את האפשרויות בשפה פשוטה ועוזר להפוך את המסקנות לצעדים מעשיים. בסוף התהליך נשארות אצלכם התוכנית וההבנה: מה עושים עכשיו, למה בחרנו בדרך הזאת ואילו עקרונות יעזרו לכם לקבל את ההחלטה הבאה.
כך זה עובד
ארבעה שלבים שמייצרים בהירות לגבי הקיים, מטפלים במה שאפשר לשפר, בונים דרך לעתיד והופכים אותה לתוכנית פעולה מעשית.
מבינים את התמונה
מרכזים את החסכונות, ההשקעות, הפנסיה, הביטוחים, ההלוואות והנכסים כדי ליישר קו. מבינים מה יש, איך החלקים מתחברים ואיפה אתם עומדים היום. יוצאים עם בהירות לגבי התמונה כולה.
מטפלים במה שדורש תשומת לב
אני עובר איתכם על כל החלקים ומזהה מה אפשר לשפר כבר עכשיו: מסלולים ודמי ניהול, קרנות השתלמות, הוראות קבע לחיסכון וכיסויים ביטוחיים. במידת הצורך אני מלווה אתכם מול בעלי המקצוע והגופים המתאימים. בדרך כלל כבר בשלב הזה מתחילים להרגיש את התוצאה בכיס: עלויות מיותרות מצטמצמות וכסף מתפנה לחיסכון ולהשקעה.
בונים תוכנית קדימה
מגדירים מה הכסף צריך לאפשר בשנים הבאות ומתרגמים את המטרות לסכומים, למועדים ולסדר עדיפויות. בונים דרך שמתאימה לחיים שאתם רוצים ולמשאבים שיש לכם.
עוברים לביצוע
מקבלים תוכנית פעולה כתובה ומעשית: מה עושים, באיזה סדר, מול מי ולמה. ואז אני נשאר איתכם ומלווה יד ביד את כל התהליך כדי שהתוכנית לא תישאר על הנייר.
בסוף יודעים מה עושים עכשיו, למה ובאיזה סדר
מתי כדאי לשבת על הכסף ברצינות?
ברוב המקרים אין משבר. החיים התקדמו, נפתחו עוד חשבונות והגיע הזמן לבדוק לאן הכול הולך.
הכסף מפוזר
יש פנסיות, קרנות, ביטוחים, תיק השקעות, משכנתה וכסף בעו״ש. כל חלק מטופל בנפרד, והגיע הזמן לראות איך הכול מתחבר.
החלטה גדולה מתקרבת
דירה, מעבר לעצמאות, שינוי בקריירה, פרישה או עזרה לילדים. כל החלטה משפיעה על חלקים נוספים בחיים הפיננסיים.
הצטבר סכום משמעותי
ירושה, מכירת נכס, מענק או שנים של חיסכון. מגדירים מה הכסף אמור לאפשר, כמה לשמור זמין ואילו אפשרויות מתאימות.
רוצים לשחק עם המספרים שלכם?
יש כאן 12 מחשבונים: שכר נטו ומס, פנסיה, חיסכון וריבית דריבית, משכנתה, הפקדות לעצמאי, רכב, שבתון לעובדי הוראה, Social Security, הטבות מס ליישובים, תקציב המדינה ושני כלי החלטה למשכנתה. הכול רץ בדפדפן שלכם, בלי הרשמה, ושום נתון לא נשמר.
מה הלקוחות מספרים
מקצועי מאוד, עשה לנו סדר בכל הבלאגן הכלכלי, התווה כיוון, מצא מקומות שבהם היה אפשר לחסוך הרבה כסף - לגמרי שווה את ההשקעה
שאלות נפוצות
כתיבה על כסף
אני כותב על המקומות שבהם כסף, כלכלה וחיי היומיום נפגשים.
מוכרים את אלטשולר. צריך לדאוג?
מכירת השליטה באלטשולר שחם מעוררת שאלה: מה קורה לחיסכון כשהבעלים מתחלפים? על ההפרדה בין החברה לכספי החוסכים, דמי הניהול והמסלול שכדאי להכיר.
לקריאה ←פנסיההאם אנחנו חוסכים לפנסיה יותר מדי?
המועצה הלאומית לכלכלה הציעה לאחרונה להקטין את הפקדות החובה של עובדים צעירים. מאחורי ההצעה עומדת שאלה שנוגעת כמעט לכל משפחה: כמה כסף להעביר לעצמנו בעתיד אם אנחנו צריכים אותו גם עכשיו?
לקריאה ←כלכלה אישיתאחרי שהחלטנו לתת
שורת התרומות היא סעיף של ממש, גם אצל משפחות שסופרות כל שקל. אבל לא תמיד בודקים אותה באותה יסודיות. עשרת ימי תשובה נראים לי זמן טוב לעצור גם על סעיף הצדקה.
לקריאה ←כלכלה אישיתכפתור האיפוס
מה היה קורה אילו כל העושר בעולם היה מתחלק שווה בשווה, מדוע הפערים היו חוזרים, ומה שנת היובל מלמדת על האפשרות להתחיל מחדש.
לקריאה ←פנסיהקרן השתלמות לעובדי הוראה ושנת שבתון: כמה מקבלים
שנת שבתון יכולה להיות מתנה נהדרת. מאחוריה עומד חיסכון שעשוי לצמוח למאות אלפי שקלים, וההחלטה מה לעשות בו מתקבלת לעיתים כבר בטופס הראשון בעבודה, בלי שאיש הסביר שזו החלטה.
לקריאה ←מאקרו ומדיניות ציבוריתהרכבת החדשה לא תפתור את הפקקים, ובכל זאת תשנה את ירושלים
מדוע הפקק הוא המדד הלא נכון לרכבת החדשה, איך 12 תחנות חדשות מגדילות את הרשת ביותר מ־80%, ומה זה יכול לעשות לתקציב המשפחתי.
לקריאה ←63לכל המאמריםמאמרים במייל
המאמר הבא יגיע אליכם
כתיבה על כסף, על כלכלה ועל ההחלטות שבאמצע. לפעמים כל שבוע, לפעמים עובר חודש. כשאין לי מה להגיד אני לא שולח.
פודקאסטים
שיחות על כסף, על החלטות ועל החיים שמסביבם.
שיחות עומק
כאן אני מציג את התפיסה שלי על כסף, על החלטות ועל מה שמניע אותן.
 ראש בעו״ש
הפסיכולוגיה של הכסף
למה אנחנו מקבלים החלטות כלכליות שאנחנו יודעים שהן לא נכונות, ומה עוזר לשנות את זה.
 אלישע והזוויות
הרוח שמאחורי החומר
זווית אישית על כלכלה ופיננסים. על מה שקורה בין המספרים לבין מה שחשוב באמת.
אלישע והזוויותדונלד דאק צריך אותך
איך המיסוי יכול לבנות כאן שותפות אמיתית, ולא רק להעביר כסף ממקום למקום.
אפשר להתחיל בשיחה קצרה.
ספרו לי מה מעסיק אתכם כרגע. בשיחת היכרות נבין מה עומד על הפרק, איזה תהליך יכול להתאים ומה יהיה הצעד הבא.